Hvad er likvid formue?
Skrevet af Oliver Larsen, stifter af Janesminde · Sidst opdateret 7. oktober 2026
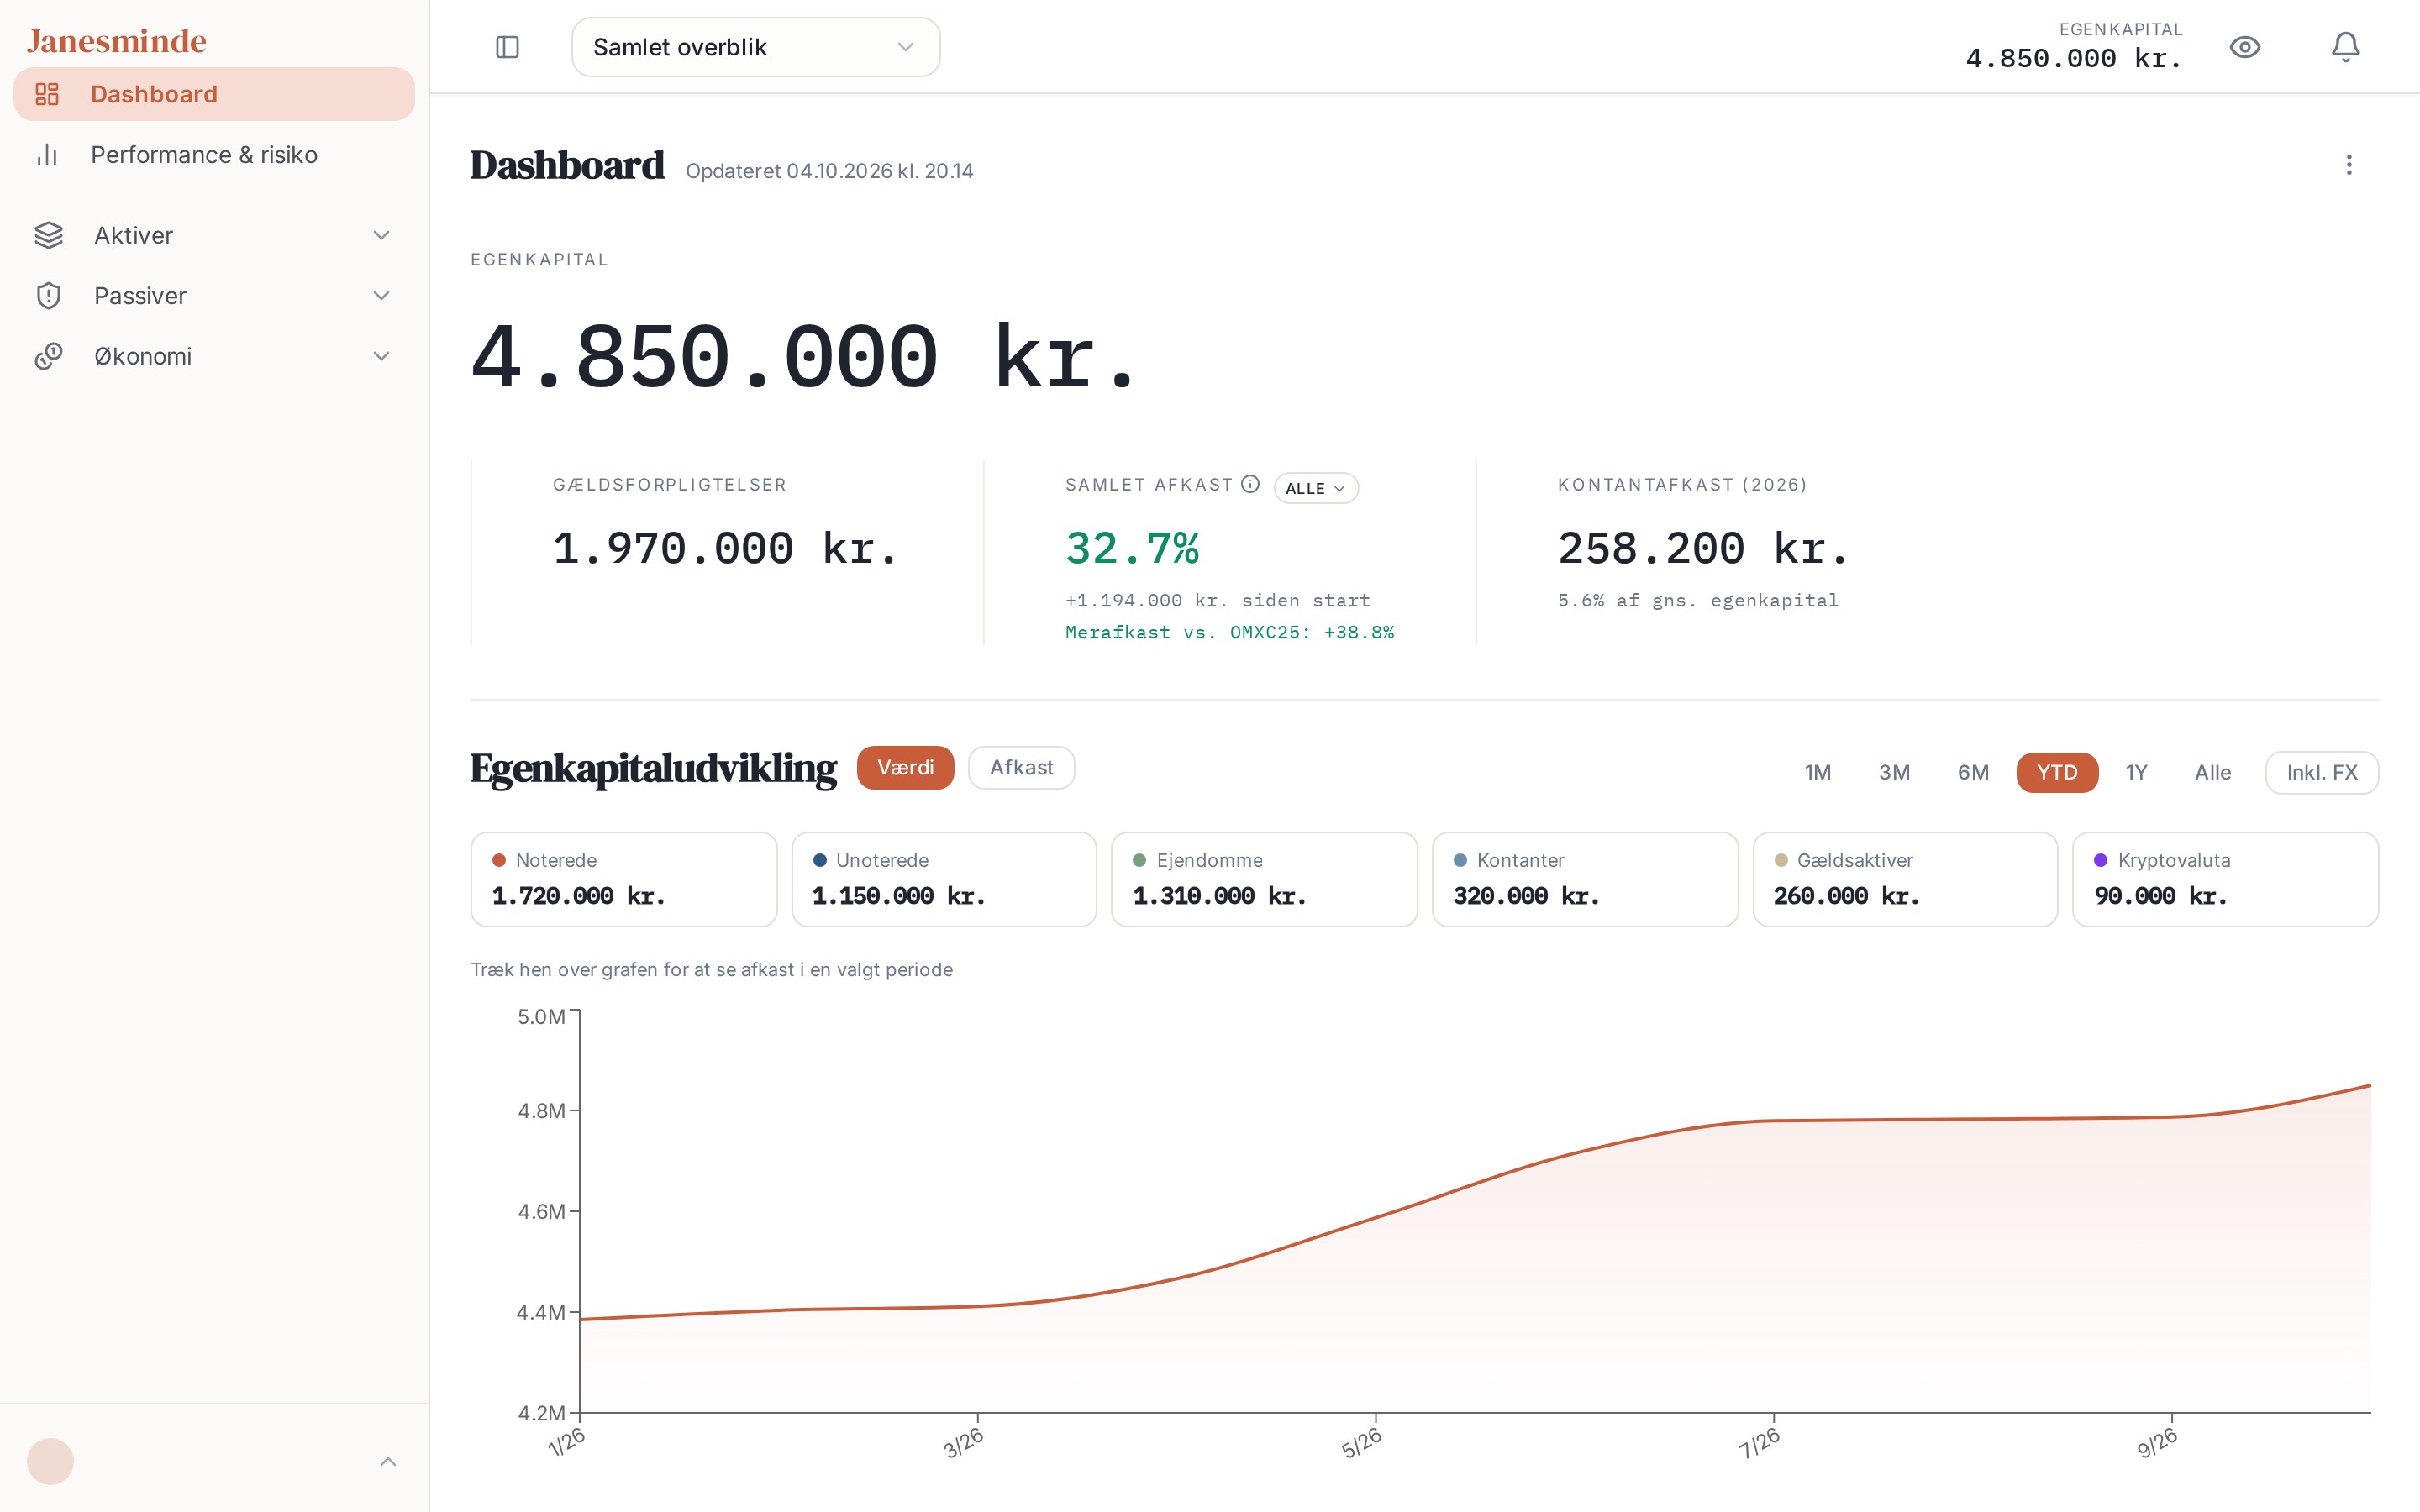
Tast dit første aktiv og se din formue, dit afkast og din fordeling med det samme.
Hvad tæller med — og hvad gør ikke
| Aktiv | Likvid? | Hvorfor |
|---|---|---|
| Kontanter og bankindestående | Ja | Umiddelbart disponible |
| Børsnoterede aktier og ETF'er | Ja | Kan sælges på dage, kendt markedskurs |
| Obligationer og investeringsforeninger | Ja | Omsættelige, men kurs kan svinge |
| Aktiesparekonto | Ja | Kan hæves, men årets lagerskat trækkes fra kontoen |
| Kryptoaktiver | Delvist | Handles døgnet rundt, men volatilt og spread kan være stort |
| Unoterede aktier og kapitalandele | Nej | Intet løbende marked, salg tager måneder |
| Bolig og investeringsejendomme | Nej | Salgsproces på måneder, betydelige omkostninger |
| Pensionsopsparing | Nej | Bundet til pensionsalder, afgift ved ophævelse i utide |
| Bil, kunst, samlerobjekter | Nej | Usikker pris, langsom afhændelse |
Hele formuen gør du op i en formueopgørelse, og hvordan du spreder den likvide del, står i diversificering.
Likviditetstrappen: hvor hurtigt kan pengene være der?
«Likvid» er ikke ja eller nej, men et spørgsmål om tid og om, hvor meget værdi der går tabt undervejs. Det er mere brugbart at sortere formuen i trin end i to bunker:
| Trin | Tid til kontanter | Typisk indhold | Pris for hastværk |
|---|---|---|---|
| 1 | Samme dag | Lønkonto, opsparingskonto | Ingen |
| 2 | 2-3 bankdage | Børsnoterede aktier, ETF'er, aktiesparekonto | Kursrisiko på salgsdagen, kurtage |
| 3 | Dage til uger | Obligationer, mindre likvide fonde, krypto | Spænd mellem køb og salg |
| 4 | Måneder | Bolig, investeringsejendom, unoteret selskab | Betydelig — en hurtig handel koster i pris |
| 5 | År eller aldrig før tid | Pension før udbetalingsalder | Afgift ved ophævelse i utide |
Trin 1 og 2 er den likvide formue i praktisk forstand. Trin 3 kan tælles med, hvis du accepterer, at beløbet ikke er præcist. Trin 4 og 5 hører ikke hjemme i tallet.
Sådan opgør du den
Tre skridt, i den rækkefølge:
- Tæl de omsættelige aktiver sammen til aktuel markedsværdi — ikke købspris.
- Træk gæld fra, der er knyttet til dem, fx en investeringskredit eller belåning i depotet. En portefølje for lånte penge er ikke likvid formue i samme omfang.
- Træk kendte, nært forestående forpligtelser fra — restskat, forfalden lagerskat, planlagte større udgifter.
Resultatet er det beløb, du reelt kan disponere over uden at sælge noget, der tager tid.
| Eksempel på opgørelse | Beløb |
|---|---|
| Indestående på konti | 180.000 kr. |
| Børsnoterede aktier, markedsværdi | 640.000 kr. |
| Aktiesparekonto, markedsværdi | 174.000 kr. |
| − Investeringskredit i depotet | −150.000 kr. |
| − Forventet lagerskat af årets afkast | −22.000 kr. |
| − Restskat, forfalder om tre måneder | −31.000 kr. |
| Likvid formue | 791.000 kr. |
| Til sammenligning: nettoformue inkl. bolig og pension | 4.180.000 kr. |
Opstillet eksempel til illustration. Pointen er forholdet, ikke beløbene: under en femtedel af formuen er disponibel, selv om intet i opstillingen er usædvanligt.
Derfor er danske formuer overvejende bundne
Billedet i eksemplet er ikke en undtagelse. Danmarks Statistik opgør husholdningernes samlede formue i fast ejendom til 5.609 mia. kr. i 2025, og nettoformuen i formuestatistikken indeholder både boligformue og pensionsformue — to poster, der ikke kan hæves, når der er brug for penge.
| Nøgletal (Danmarks Statistik) | Værdi |
|---|---|
| Median nettoformue, 18 år og derover (2024) | 0,80 mio. kr. |
| Gennemsnitlig nettoformue, 18 år og derover (2024) | 2,18 mio. kr. |
| Husholdningernes samlede formue i fast ejendom (2025) | 5.609 mia. kr. |
| Gennemsnitlig formue i fast ejendom pr. ejer (2025) | 2,7 mio. kr. |
Forskellen mellem median og gennemsnit — 0,80 mod 2,18 mio. kr. — viser samtidig, hvorfor gennemsnitstal er svære at spejle sig i: nogle få meget store formuer trækker gennemsnittet op. Medianen er det tal, de fleste bør sammenligne sig med.
De skjulte træk på likviditeten
Lagerskat skal betales kontant
Restskat og acontoskat
Belåning i depotet
Pension er bundet
Bundne selskabsmidler
Afdrag og faste forpligtelser
Hvor stor bør bufferen være?
Der findes ingen officiel norm, og tommelfingerreglen om 3-6 måneders faste udgifter er et udgangspunkt, ikke et svar. Det, der flytter niveauet, er indkomstens stabilitet og hvor stor en del af formuen der er bundet:
| Situation | Typisk niveau | Hvorfor |
|---|---|---|
| Fast løn, to indkomster, lejebolig | 3 måneders udgifter | Kort vej tilbage til indkomst, ingen ejendomsrisiko |
| Fast løn, ejerbolig med afdrag | 6 måneders udgifter | Faste forpligtelser fortsætter uanset indkomst |
| Selvstændig eller variabel indkomst | 9-12 måneders udgifter | Indkomsten kan svigte i flere kvartaler i træk |
| Stor del af formuen i ejendom eller unoteret | 12 måneder og derover | Aktiverne kan ikke sælges hurtigt uden prisafslag |
| Lagerbeskattede beholdninger | Buffer plus forventet årets skat | Skatten forfalder, uanset om du har solgt |
Niveauerne er almindelig praksis, ikke en regel. Det afgørende er, at bufferen måles mod faste udgifter og afdrag — ikke mod indkomsten.
Seks fejl, der får tallet til at se for stort ud
Friværdi tælles med
Købspris i stedet for markedsværdi
Skatten glemmes
Pension regnes med
Kredit forveksles med formue
Ét tal for husstanden, flere ejere
Hvorfor tallet betyder mere end nettoformuen
Handlefrihed ved kursfald
Lagerskat skal betales kontant
Ejendomsejerens paradoks
Beredskab ved indkomstbortfald
Ofte stillede spørgsmål
Hvad er likvid formue?
Likvid formue er den del af din formue, der kan omsættes til kontanter hurtigt og til en forudsigelig pris uden at ødelægge værdien. Det er typisk kontanter, indestående på bankkonti, børsnoterede aktier, obligationer og investeringsforeninger. Bolig, unoterede aktier, pensionsopsparing med bindingsperiode og andre aktiver, der tager tid eller koster meget at afhænde, regnes ikke med.
Er min pensionsopsparing likvid formue?
Normalt ikke. Selv om værdipapirerne i depotet i sig selv er likvide, er midlerne bundet indtil pensionsudbetalingsalderen, og ophævelse i utide udløser en afgift, der æder en stor del af beløbet. Pensionsformue opgøres derfor som en selvstændig post — den indgår i din samlede formue, men ikke i den likvide.
Tæller friværdi i boligen med?
Nej. Friværdi er en beregnet forskel mellem en vurdering og en restgæld — den bliver først til kontanter ved salg eller belåning, som begge tager tid og koster penge. Friværdi hører til i den samlede nettoformue, ikke i den likvide del. En tillægsbelåning omdanner friværdi til likviditet, men skaber samtidig ny gæld og nye afdrag.
Hvad er forskellen på likvid formue og nettoformue?
Nettoformue er alle aktiver minus al gæld. Likvid formue er en delmængde: kun de aktiver, der hurtigt kan omsættes, fratrukket den gæld og de forpligtelser, der skal dækkes af dem. En person kan have en høj nettoformue og alligevel meget lav likviditet — det er den klassiske situation for ejendoms- og virksomhedsejere.
Hvorfor er de fleste danske formuer illikvide?
Fordi de består af bolig og pension. Danmarks Statistik opgør husholdningernes samlede formue i fast ejendom til 5.609 mia. kr. i 2025, og nettoformuen i statistikken indeholder både boligformue og pensionsformue. Median-nettoformuen for personer på 18 år og derover var 0,80 mio. kr. i 2024 mod et gennemsnit på 2,18 mio. kr. Begge tal dækker altså i vid udstrækning over værdier, der ikke kan hæves i morgen.
Hvor stor bør min likvide formue være?
Der findes ingen officiel norm. En udbredt tommelfingerregel er 3-6 måneders faste udgifter som ren buffer, men det rigtige niveau afhænger af indkomstens stabilitet, gældens afdragsprofil og hvor store uforudsete udgifter der realistisk kan komme. Er en stor del af formuen bundet i illikvide aktiver, eller har du lagerbeskattede beholdninger, bør bufferen typisk være større.
Tæller en aktiesparekonto som likvid formue?
Ja. Værdipapirerne kan sælges, og pengene kan hæves — hævning frigør endda plads under indskudsloftet igen. Husk dog, at årets lagerskat trækkes fra kontoen, så en del af saldoen reelt er reserveret til skat, hvis året har været positivt.
Er krypto likvid formue?
Delvist. Handlen foregår døgnet rundt, men prisen kan flytte sig kraftigt på kort tid, og spændet mellem køb og salg kan være stort ved større beløb. Det er derfor sjældent et forsvarligt sted at placere den buffer, der skal kunne bruges på et bestemt tidspunkt til et bestemt formål.
Kilder
- Danmarks Statistik — Formuerne voksede i 2024
- Formue og gæld — median og gennemsnitlig nettoformue (Danmarks Statistik)
- Husholdningernes formue i fast ejendom (Danmarks Statistik)
- Udbetaling ved ophævelse i utide — pensionsafgift (skat.dk)
- Aktiesparekonto og lagerbeskatning (skat.dk)
Guiden er generel information og udgør ikke investerings- eller skatterådgivning. «Likvid formue» er ikke et lovbestemt begreb — afgrænsningen afhænger af formålet med opgørelsen. Tal fra Danmarks Statistik er seneste offentliggjorte opgørelse pr. september 2026.
Emne · 5 sider
Afkast og formue
Sådan måler du afkast og formue, så tallene faktisk kan sammenlignes.
- 1AktieporteføljeOverblikGuide til at samle handler og måle afkast på tværs af depoter.
- 2Tidsvægtet afkast (TWR)Hvorfor ind- og udbetalinger skal neutraliseres, og hvordan det regnes.
- 3FormueopgørelseSådan stiller du aktiver og gæld op, så egenkapitalen er retvisende.
- 4Likvid formueDu er herHvad der tæller som likvid, og hvorfor det ikke er det samme som formue.
- 5Aktieportefølje-appSe hvordan Janesminde samler porteføljen på tværs af banker og brokere.
Relaterede guides
Forvaltningskonto →
Hvad banken tager for at investere for dig — og hvordan du måler det.
Værdiansættelse af unoterede aktier →
Hvordan den illikvide del af formuen sættes i tal.
Afkastberegner →
Beregn TWR og IRR på den likvide portefølje.
Formueforvaltning →
Samlet overblik over værdipapirer, ejendomme, kontanter og gæld.
Kapitalindkomst →
Renter, obligationer og forskellen til aktieindkomst.
Andre investorer kigger også på
Nyeste guides og værktøjer
Se likvid og bunden formue hver for sig
Janesminde adskiller likvide beholdninger, ejendomme, unoterede kapitalandele og gæld — og viser både nettoformue og den del, du faktisk kan disponere over. 14 dages gratis Pro+-adgang · Intet kreditkort påkrævet.