Sammenligning

Formueforvaltning i Danmark

Bank, kapitalforvalter eller i eget regi — formueforvaltning kan organiseres på tre måder, og forskellen i omkostninger og kontrol er stor. Denne guide forklarer hvad formueforvaltning dækker, hvilke omkostninger du skal undersøge, og hvornår det kan give mening at gøre det selv med et samlet rapporteringsværktøj.

Skrevet af Oliver Larsen, stifter af Janesminde · Sidst opdateret 24. september 2026

Byg dit eget overblik mens du læser

Tast dit første aktiv og se din formue, dit afkast og din fordeling med det samme.

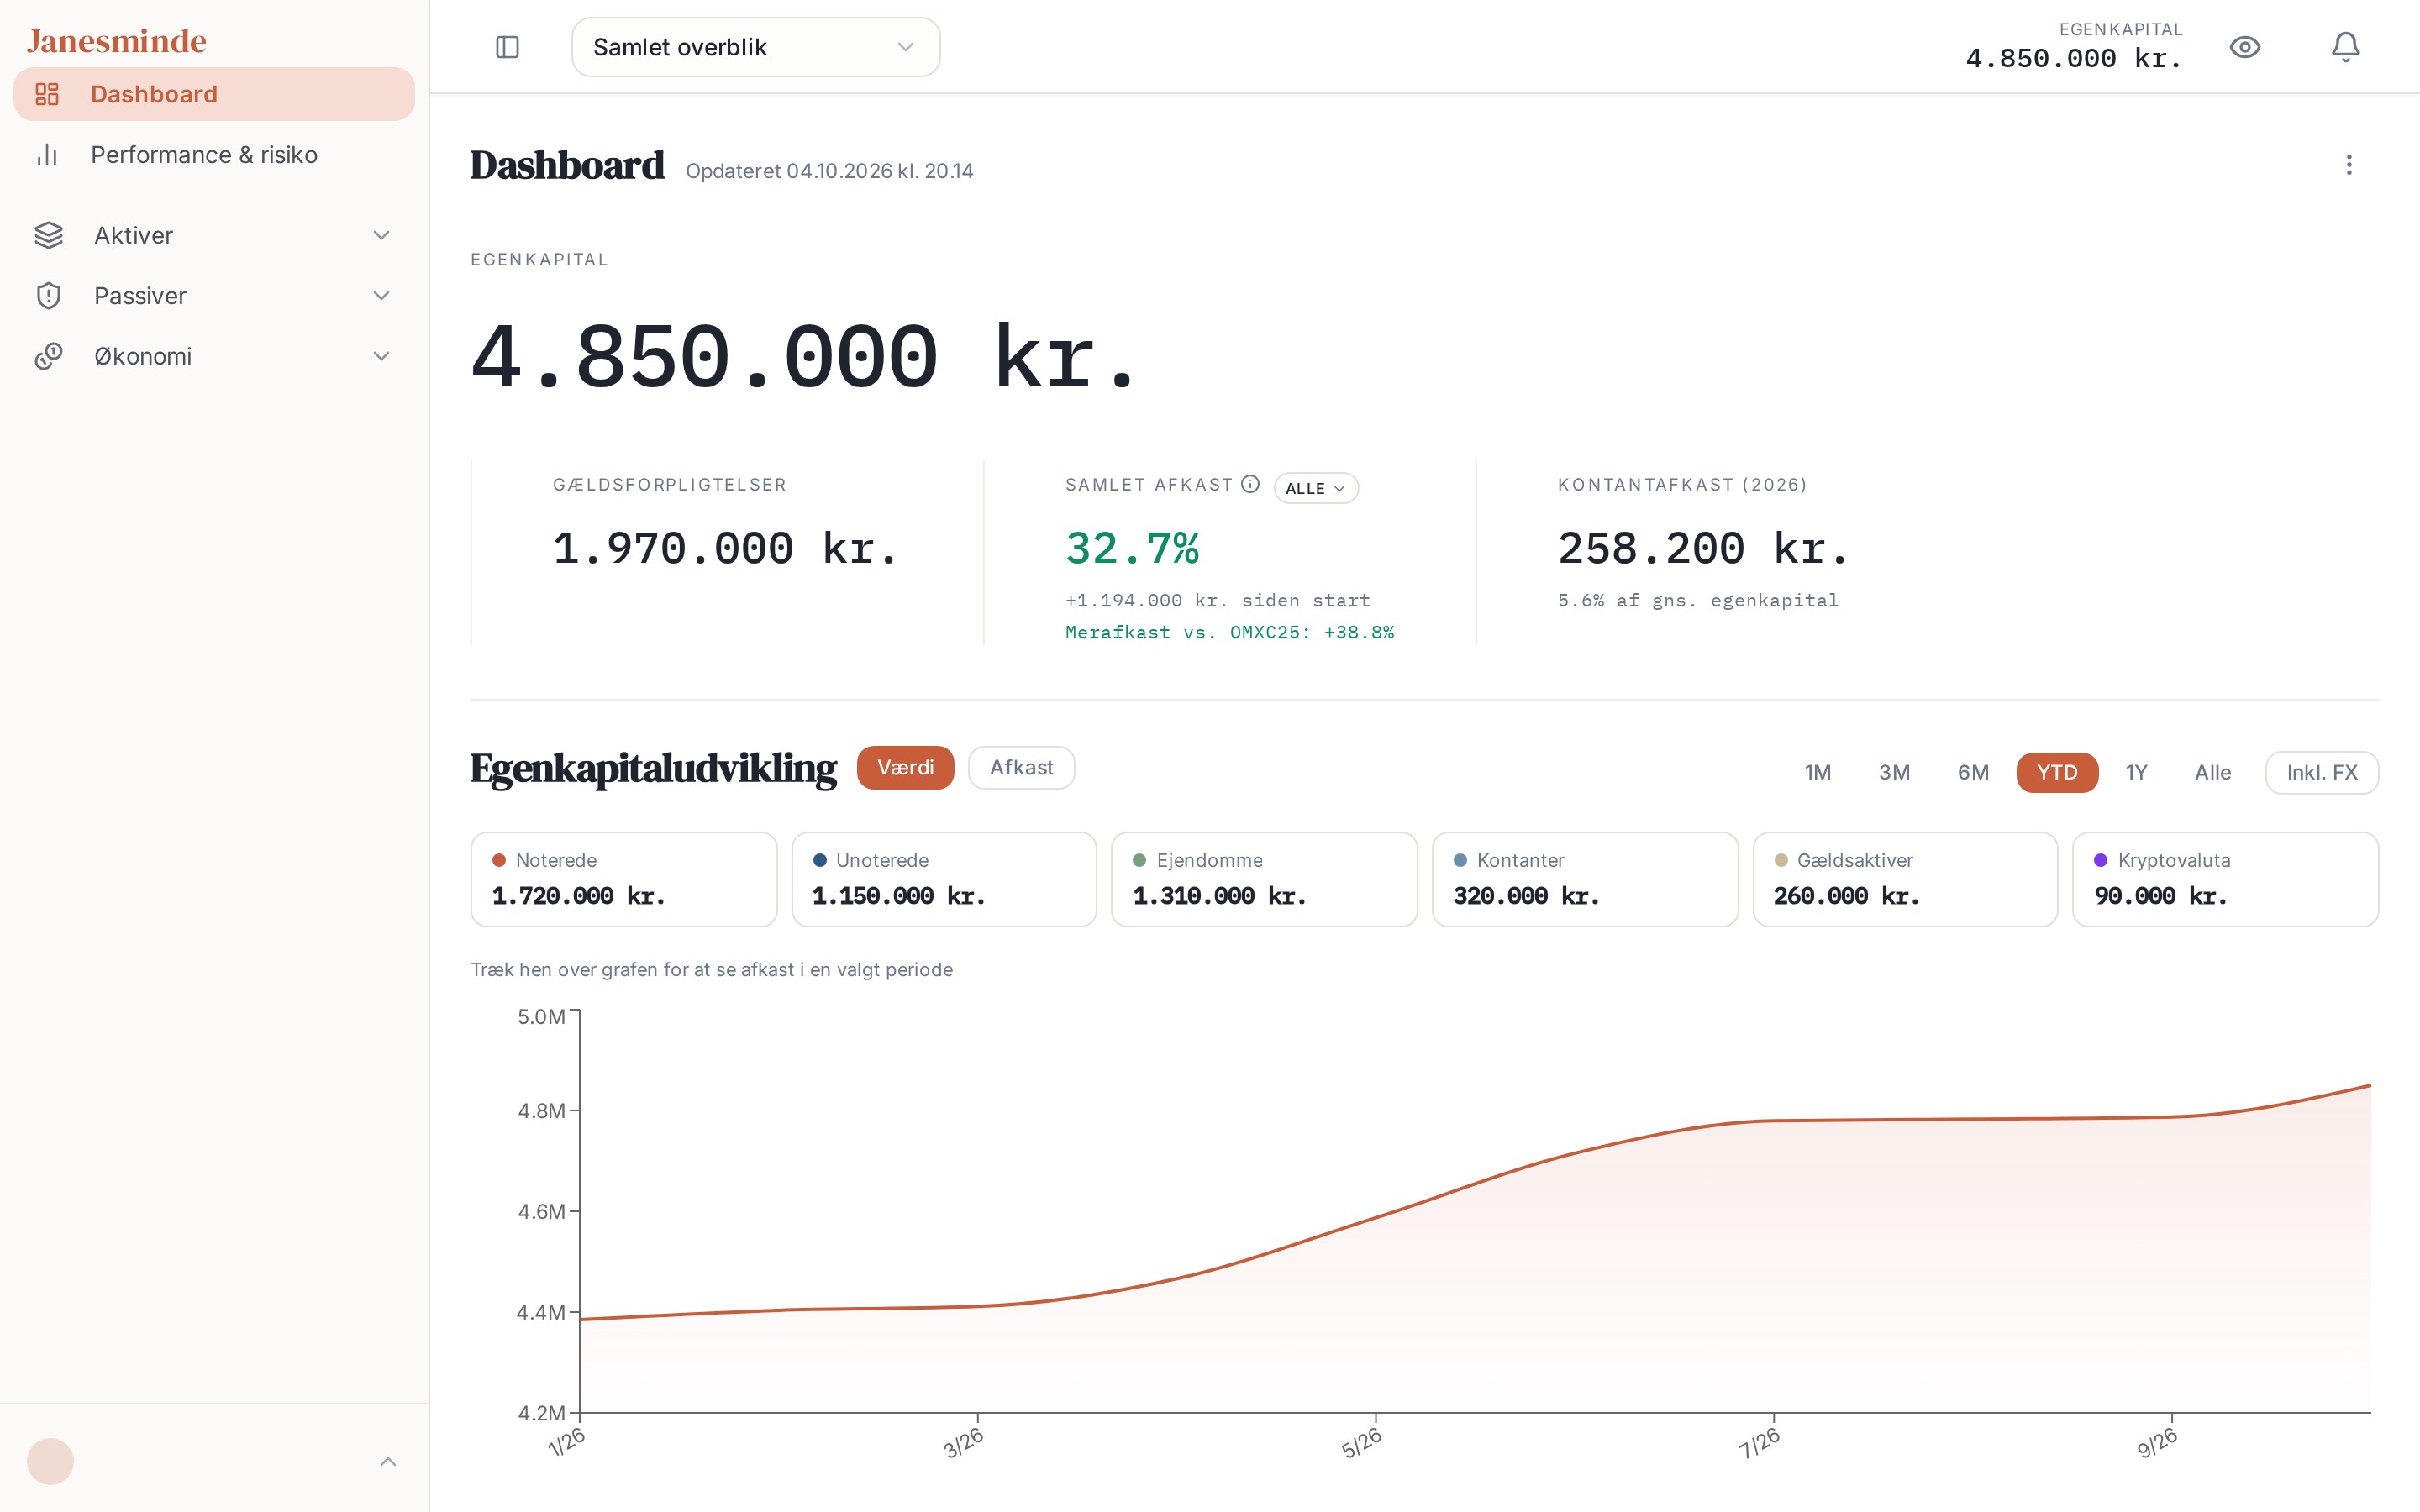
Formueoverblik i Janesminde med egenkapital, aktiver og gæld samlet (demodata)
Hele formuen, aktiver minus gæld, i ét overblik i Janesminde. Demodata.

Kort fortalt

  • Bank/private banking: personlig rådgiver; pris, produktomkostninger og adgangskrav afhænger af den konkrete aftale.
  • Kapitalforvalter: diskretionær forvaltning — du afgiver handelsbeslutningerne og ser kun det, forvalteren har mandat over.
  • Eget regi: du bestemmer selv og kan samle TWR på egenkapital, selskaber og flere aktivklasser i ét overblik.

Tre måder at organisere formueforvaltning på

Hvad får du for pengene — og hvad mister du i kontrol og indsigt.

Bank

Bankens private banking

Bedst til: Investorer der ønsker personlig rådgivning

  • Personlig rådgiver
  • Bredt produktudvalg
  • Adgang til alternative investeringer
  • Forvaltnings- og produktomkostninger afhænger af aftalen
  • Kræver kontrol af både service- og produktomkostninger
  • Adgangskrav varierer mellem bankerne
Pris og adgangskrav afhænger af banken og aftalen
Forvalter

Kapitalforvalter (Maj Invest, Formuepleje m.fl.)

Bedst til: Investorer der vil overlade investeringsbeslutninger inden for et aftalt mandat

  • Diskretionær forvaltning
  • Lange track records
  • Veldokumenteret risikostyring
  • Omkostninger afhænger af mandat og produkter
  • Bundet til forvalterens strategi
  • Du ser kun det de forvalter — ikke din øvrige formue
Bed om samlet pris i kroner og procent
Eget regi

Formueforvaltning i eget regi

Bedst til: Familier og holdingejere der selv vil bestemme og samle rapporteringen

  • Du beholder kontrollen over alle beslutninger
  • Ingen forvaltningshonorar — kun handelsomkostninger hos din broker
  • TWR på egenkapital, multi-selskab og flere aktivklasser i samme overblik
  • Ejendomme, unoterede og krypto i samme overblik som noterede aktier
  • Du skal selv træffe investeringsbeslutninger eller bruge en ekstern rådgiver
Softwarepris plus handelsomkostninger hos din broker

Hvad bør formueforvaltning altid omfatte?

Uanset om du vælger bank, forvalter eller eget regi, bør disse fire elementer være på plads. Mangler ét af dem, mangler du reel indsigt i din formue. Vi går i dybden med metoden i guiden til tidsvægtet afkast (TWR) og med opgørelsen i guiden til formueopgørelse.

Konsolideret formueoverblik

Alle aktiver — noterede, ejendomme, unoterede, krypto, likvider og gæld — samlet i én visning. Uden konsolidering ved du ikke hvad du reelt er værd.

Tidsvejet afkast (TWR) på egenkapital

TWR neutraliserer eksterne ind- og udbetalinger, mens egenkapitalsperspektivet tager højde for finansieringsgæld. Sammenlign på samme metode og efter omkostninger.

Pr. selskab og konsolideret

Investerer du gennem holding-, ejendoms- og driftsselskaber, skal hvert selskab kunne ses for sig — og samtidig konsolideres til ét billede.

Løbende rapportering

Rapporteringen bør følge dit behov og gøre omkostninger, afkast og risiko synlige. Daglig opdatering af noterede positioner gør ændringer lettere at følge.

Se også guiderne om forvaltningskonto og holdingselskab og investering.

Ofte stillede spørgsmål

Hvad er formueforvaltning?

Formueforvaltning er løbende styring og rapportering af en formue — ofte på tværs af aktier, obligationer, ejendomme, unoterede investeringer og likvider. Rådgivning eller diskretionær forvaltning kan købes hos en bank eller kapitalforvalter; vælger du eget regi, træffer du selv investeringsbeslutningerne.

Hvad er en forvaltningskonto?

En forvaltningskonto er et depot, hvor banken eller kapitalforvalteren træffer investeringsbeslutningerne for dig efter en aftalt strategi og risikoprofil. Du betaler typisk et løbende gebyr for forvaltningen oven i produktomkostningerne. Det er den mest udbredte form for formueforvaltning hos danske banker.

Hvad koster formueforvaltning typisk?

Prisen kan bestå af både serviceomkostninger, produktomkostninger, kurtage og valutagebyrer. Udbyderen skal oplyse de samlede omkostninger både i kroner og procent, før aftalen og mindst årligt bagefter. Sammenlign derfor den samlede pris i din konkrete aftale — ikke kun det annoncerede forvaltningshonorar.

Hvornår giver det mening at forvalte selv?

Eget regi kan være relevant, hvis du har tid, viden og vilje til selv at træffe beslutningerne. Lavere omkostninger forbedrer resultatet alt andet lige, men egen forvaltning er ikke en garanti for et højere afkast. Samlet rapportering er især nyttig på tværs af flere selskaber og aktivklasser.

Hvordan måler jeg om min formueforvaltning er god?

Tidsvægtet afkast (TWR) efter omkostninger er velegnet til at sammenligne investeringsresultater, fordi eksterne ind- og udbetalinger neutraliseres. Et egenkapitalperspektiv kan samtidig vise afkastet efter finansieringsgæld. Risiko, benchmark, skat og alle omkostninger bør vurderes sammen med afkastet.

Kan jeg kombinere bank/forvalter med eget overblik?

Ja — og det er en almindelig løsning. Mange lader banken/forvalteren stå for en del af formuen og bruger Janesminde til at samle hele billedet, inkl. det banken ikke ser (ejendomme, anpartsselskaber, krypto, privat kapital). På den måde kan du sammenligne forvalterens afkast med dine øvrige investeringer på samme metode.

Emne · 4 sider

Sammenligninger og data

Sammenlign løsninger og se, hvilke banker og brokere der understøttes.

  1. 1Banker og brokereOverblikSe hvilke banker og brokere der kan importeres fra.
  2. 2Alternativ til Google FinanceSammenlign Google Finance-porteføljen med et dansk formueoverblik.
  3. 3Alternativ til SharesightSammenlign Sharesight og Portseido med Janesminde.
  4. 4FormueforvaltningDu er herSammenlign bank, kapitalforvalter og eget regi.

Relaterede guides

Forvalt din formue selv — med professionel rapportering

Janesminde samler TWR på egenkapital, selskaber og flere aktivklasser i ét overblik. Inkluderer 14 dages gratis Pro-adgang · Intet kreditkort påkrævet