Tidsvægtet afkast (TWR)
Skrevet af Oliver Larsen, stifter af Janesminde · Sidst opdateret 7. oktober 2026
Tast dit første aktiv og se din formue, dit afkast og din fordeling med det samme.
Formlen
Perioden brydes op hver gang der sker en ind- eller udbetaling. For hver delperiode beregnes afkastet, og delperioderne kædes sammen:
Ci er nettoindbetalingen i delperioden. Formlen afhænger af, hvornår pengestrømmen sker: ligger indskuddet ved periodens start, lægges det til startværdien i nævneren; ligger det ved periodens slutning, trækkes det fra slutværdien. Pointen er i begge tilfælde, at indskuddet ikke tælles som afkast.
Prøv tallene i afkastberegneren, eller se hvordan en aktieportefølje følges på tværs af depoter.
Eksempel: hvorfor det gør en forskel
En portefølje starter året på 100.000 kr. Efter et halvt år står den i 110.000 kr. Du indskyder derefter 400.000 kr., så anden delperiode starter på 510.000 kr. Ved årets udgang er værdien 459.000 kr.
| Delperiode | Start | Indskud | Slut | Afkast |
|---|---|---|---|---|
| 1. halvår | 100.000 kr. | 0 kr. | 110.000 kr. | +10,0 % |
| 2. halvår | 510.000 kr. efter indskud | 0 kr. i delperioden | 459.000 kr. | −10,0 % |
TWR = 1,10 × 0,90 − 1 = −1,0 %. Porteføljen tabte altså kun 1 %.
Regner du i stedet «gevinst delt med indskud», ser det helt anderledes ud: du har betalt 500.000 kr. ind og har 459.000 kr. tilbage — et tab på 41.000 kr., cirka −8 %. Forskellen er ikke en fejl. Den skyldes, at det store indskud kom lige før nedturen. TWR måler porteføljen, det pengevægtede tal måler din timing.
Hvornår bruger du hvad
Brug TWR til sammenligning
Brug IRR til din egen økonomi
Regn på egenkapitalen
Annualisér kun længere perioder
De typiske fejl
- Indskud tælles som afkast. Den hyppigste fejl i regneark: værdien steg, men det var fordi der kom penge ind.
- Udbytte glemmes. Udbetalt udbytte, der forlader depotet, skal med som afkast — ellers ser porteføljen dårligere ud, end den er.
- Valuta blandes sammen. Et amerikansk aktieafkast i DKK indeholder både kursbevægelse og valutabevægelse. Beslut hvilken du måler.
- Gæld udelades. TWR på aktiver frem for egenkapital pynter systematisk på tallet i en gearet portefølje.
Ofte stillede spørgsmål
Hvad er tidsvægtet afkast?
Tidsvægtet afkast (TWR — time-weighted return) måler, hvordan selve porteføljen har klaret sig, uden at ind- og udbetalinger påvirker resultatet. Perioden deles op ved hver indbetaling eller hævning, afkastet beregnes for hver delperiode, og delperioderne kædes sammen. Derfor er TWR standarden, når en forvalters performance skal vurderes.
Hvad er forskellen på tidsvægtet og pengevægtet afkast?
Tidsvægtet afkast (TWR) neutraliserer effekten af, hvornår du satte penge ind. Pengevægtet afkast (IRR/MWR) gør det modsatte og måler, hvad dine penge faktisk har tjent, inklusive timingen af dine indskud. TWR svarer på «hvor god er porteføljen?», IRR på «hvor god har min egen timing været?».
Hvorfor giver de to metoder forskellige tal?
Fordi indbetalinger sjældent er jævnt fordelt. Skyder du et stort beløb ind lige før et kursfald, trækker det IRR ned, mens TWR er uændret. Sætter du derimod penge ind lige før en optur, bliver IRR højere end TWR. Jo større indskud i forhold til porteføljen, desto større forskel.
Hvordan beregner man tidsvægtet afkast i praksis?
For hver delperiode beregnes (slutværdi − indskud) / startværdi − 1. Delperioderne kædes sammen ved at gange (1 + r) sammen og trække 1 fra til sidst. Med daglige værdier bliver TWR meget præcis; med månedlige værdier er den en god tilnærmelse, så længe større ind- og udbetalinger placeres korrekt.
Skal TWR beregnes på aktiver eller på egenkapital?
På egenkapitalen, hvis porteføljen er gearet. Måler du kun på aktivsiden og ignorerer den tilknyttede gæld, overvurderer du typisk afkastet, fordi låneeffekten ikke indgår i nævneren. Janesminde beregner derfor TWR på aktiver minus tilknyttet gæld.
Er TWR det samme som årligt afkast?
Nej. TWR for en periode er det samlede afkast i perioden. Vil du sammenligne perioder af forskellig længde, skal TWR annualiseres: (1 + TWR)^(365/antal dage) − 1. Annualisering af meget korte perioder giver misvisende store tal og bør undgås.
Kilder
Guiden er generel information og udgør ikke investerings- eller skatterådgivning.
Emne · 5 sider
Afkast og formue
Sådan måler du afkast og formue, så tallene faktisk kan sammenlignes.
- 1AktieporteføljeOverblikGuide til at samle handler og måle afkast på tværs af depoter.
- 2Tidsvægtet afkast (TWR)Du er herHvorfor ind- og udbetalinger skal neutraliseres, og hvordan det regnes.
- 3FormueopgørelseSådan stiller du aktiver og gæld op, så egenkapitalen er retvisende.
- 4Likvid formueHvad der tæller som likvid, og hvorfor det ikke er det samme som formue.
- 5Aktieportefølje-appSe hvordan Janesminde samler porteføljen på tværs af banker og brokere.
Relaterede guides
Afkastberegner →
Beregn TWR og IRR på dine egne tal — direkte i browseren.
Formueforvaltning →
Samlet overblik over værdipapirer, ejendomme, kontanter og gæld.
Skat af aktier →
Satser, tabsfradrag og opgørelse af anskaffelsessum.
Aktiekurser og udbytte →
Kursudvikling, udbyttehistorik og faktiske afkast på enkeltaktier.
Andre investorer kigger også på
Nyeste guides og værktøjer
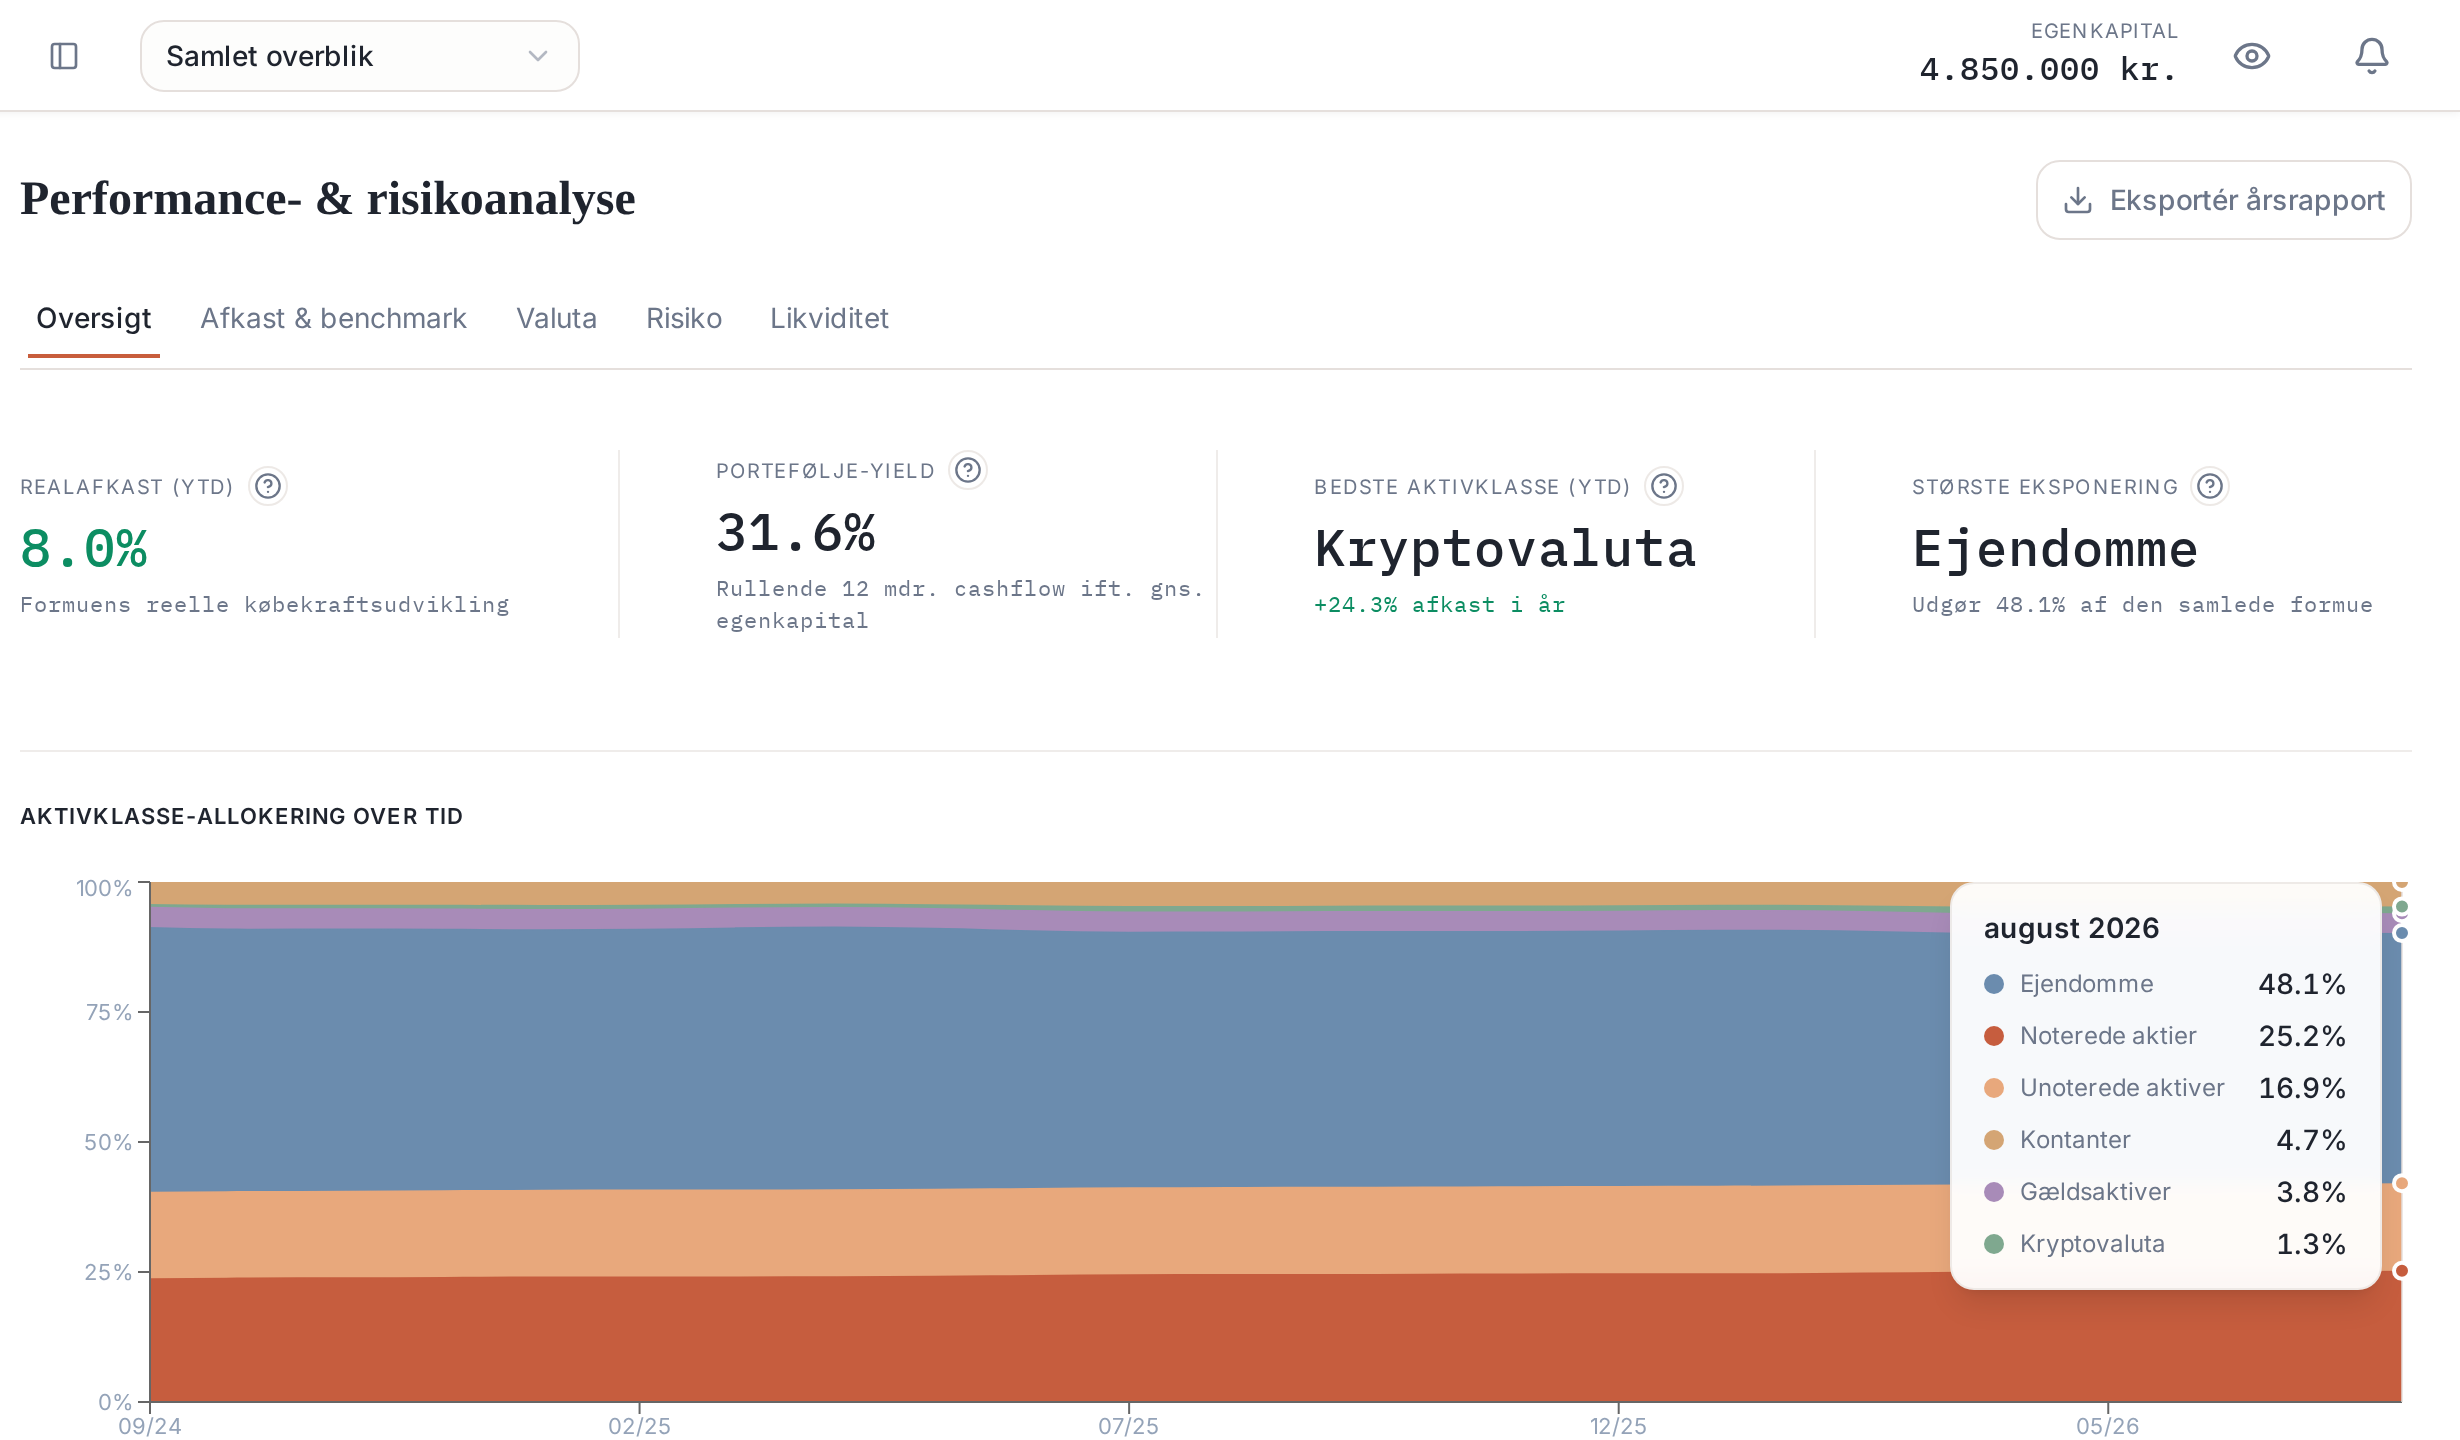
Få TWR beregnet automatisk hver dag
Janesminde beregner tidsvægtet afkast på egenkapital — pr. aktie, aktivklasse, selskab og regnskabsår, på tværs af dine brokere. 14 dages gratis Pro+-adgang · Intet kreditkort påkrævet.